

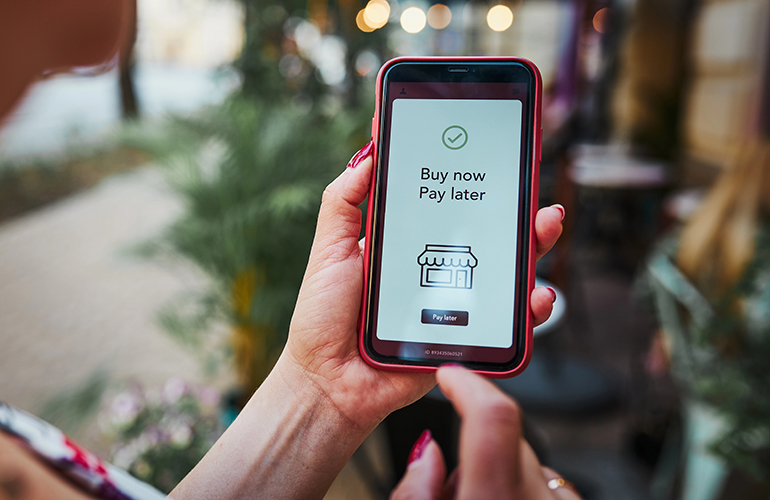
Sposób, w jaki płacimy za codzienne zakupy, przechodzi najbardziej dynamiczną ewolucję od czasu wprowadzenia plastikowych kart płatniczych. Tradycyjny model konsumpcji, wymagający zgromadzenia pełnej kwoty na koncie lub zaciągnięcia klasycznego długu odnawialnego, ulega stopniowej dekonstrukcji. Miejsce tradycyjnych form finansowania coraz częściej zajmują usługi spod znaku „kup teraz, zapłać później”, czyli BNPL (Buy Now, Pay Later).
Ta cyfrowa forma mikropożyczek zrewolucjonizowała branżę e-commerce, stając się domyślną metodą płatności w kasach internetowych u gigantów takich jak Klarna, Affirm, Afterpay czy PayPal. Choć elastyczność i pozorna bezkosztowość tej metody przyciągają miliony konsumentów, w rzeczywistości jest to potężne narzędzie finansowe o dwóch ostrzach. Co warto wiedzieć o BNPL, jak wypada w bezpośrednim starciu z tradycyjną kartą kredytową i kiedy warto z niego korzystać?
Co to jest BNPL i jak działa w praktyce?
BNPL to nowoczesna forma krótkoterminowego finansowania ratalnego zintegrowana bezpośrednio z procesem zakupowym. Najpopularniejszy model operacyjny, znany jako „pay-in-four”, pozwala konsumentowi podzielić wartość koszyka na cztery części:
- Pierwsza rata (zazwyczaj 25% wartości) jest pobierana z karty debetowej lub konta bankowego natychmiast po złożeniu zamówienia.
- Pozostałe trzy raty są pobierane automatycznie co dwa tygodnie.
Cały cykl spłaty zazwyczaj kończy się w ciągu sześciu tygodni. Kluczowym wyróżnikiem BNPL, i zarazem jego głównym magnesem marketingowym, jest brak odsetek oraz opłat operacyjnych (0% APR), pod warunkiem, że wszystkie raty zostaną uregulowane w terminie. Proces aplikacyjny opiera się na algorytmach sztucznej inteligencji. Umowa pożyczkowa jest zawierana w kilka sekund w aplikacji, a weryfikacja tożsamości sprowadza się do tzw. soft credit check, czyli miękkiego zapytania w rejestrach, które nie wpływa negatywnie na oficjalną historię kredytową w momencie składania wniosku.
BNPL vs karty kredytowe
Choć oba instrumenty służą do odraczania płatności i konsumpcji na kredyt, ich konstrukcja prawna, kosztowa i psychologiczna różni się od siebie w sposób fundamentalny.
- Koszt początkowy i oprocentowanie. Usługi BNPL oferują brak odsetek (0% APR) przy terminowej spłacie w krótkim harmonogramie ratalnym, a spłacone raty nie zamieniają się w dług odnawialny. Karta kredytowa pozwala na odroczenie płatności bez odsetek jedynie w wyznaczonym okresie bezodsetkowym (grace period, zazwyczaj 40–55 dni). Po jego przekroczeniu uaktywnia się wysokie oprocentowanie odnawialne, sięgające często 25-30% w skali roku.
- Weryfikacja zdolności i limity. Przy BNPL weryfikacja jest błyskawiczna i powierzchowna (soft check), a limit przyznawany jest dynamicznie na konkretny, pojedynczy zakup. Natomiast wyrobienie karty kredytowej wymaga rygorystycznej analizy dochodów i historii kredytowej (hard check), ale w zamian przyznaje stały, odnawialny limit kwotowy.
- Wpływ na historię kredytową i benefity. Karta kredytowa jest kluczowym narzędziem budującym lub niszczącym ogólną punktację kredytową (FICO), a wydawcy często dodają do niej bogate programy lojalnościowe, cashback czy ubezpieczenia. Wpływ BNPL na historię kredytową jest znikomy lub ograniczony do konkretnych przypadków opóźnień, a same aplikacje oferują znikome programy ochrony lub dodatkowe benefity.
Zalety usługi BNPL
Popularność rozwiązań typu „kup teraz, zapłać później” nie wynika z przypadku. Z punktu widzenia płynności finansowej, BNPL oferuje szereg realnych korzyści.
Lepsze zarządzanie przepływem gotówki (cash flow) pozwala rozłożyć większy, nieplanowany wydatek (np. zakup pralki po awarii czy naprawa samochodu) na kilka mniejszych rat bez ponoszenia dodatkowych kosztów odsetkowych.
Brak ukrytych kosztów (przy dyscyplinie). Jeśli spłacasz raty na czas, usługa jest w pełni darmowa. Operatorzy BNPL zarabiają głównie na prowizjach pobieranych od sprzedawców, którzy godzą się na wyższe koszty w zamian za większą wartość koszyka zakupowego.
Przejrzystość struktury zadłużenia. W przeciwieństwie do karty kredytowej, gdzie łatwo wpadać w pułapkę spłacania jedynie kwoty minimalnej, BNPL narzuca sztywny harmonogram spłat z datą końcową znaną z góry.
Łatwość i szybkość użycia. Usługa jest dostępna w czasie zakupu z natychmiastową akceptacją, w odróżnieniu od karty kredytowej, która wymaga wypełniania wielostronicowych formularzy bankowych.
Wady i ukryte pułapki BNPL
Mimo licznych zalet, model BNPL niesie ze sobą istotne zagrożenia, które bez odpowiedniej dyscypliny budżetowej mogą prowadzić do poważnych kłopotów finansowych.
1. Psychologiczna pułapka iluzji taniości. Największa wada BNPL leży w sferze behawioralnej. Podział kwoty np. $400 na cztery małe raty po $100 sprawia, że produkt wydaje się w odbiorze psychologicznym znacznie tańszy, niż jest w rzeczywistości. Prowadzi to do impulsywnego kupowania przedmiotu, na który w danej chwili konsument nie mógłby sobie pozwolić.
2. Akumulacja mikrodługów („fantomowy dług”). Pojedyncza rata w wysokości $25 wydaje się nieznacząca. Problemy pojawiają się, gdy konsument zaciąga kilkanaście takich zobowiązań jednocześnie w różnych aplikacjach (Klarna, Affirm, Afterpay). Suma małych rat potrafi w skali miesiąca całkowicie sparaliżować budżet domowy.
3. Wysokie kary za opóźnienia i brak elastyczności. Jeśli na podpiętej karcie debetowej zabraknie środków w dniu automatycznego pobrania raty, operatorzy BNPL naliczają karne opłaty za zwłokę (late fees), a banki – kary za brak środków (NSF/overdraft fees). W skrajnych przypadkach kary potrafią podnieść koszt zakupu o kilkanaście do kilkudziesięciu procent i odbić się bardzo negatywnie na historii kredytowej.
4. Postępująca integracja z biurami kredytowymi. Okres, w którym transakcje BNPL były niewidoczne dla tradycyjnej bankowości, dobiega końca. Biura kredytowe oraz agencje scoringowe wdrażają nowe modele, w których spóźnienia w spłacie rat BNPL są zgłaszane do rejestrów. Pojedyncze spóźnienie z ratą na kwotę $15 może obniżyć twoją zdolność kredytową i zablokować drogę do kredytu hipotecznego w przyszłości.
Kiedy warto skorzystać z BNPL, a kiedy go unikać?
Sięgaj po BNPL, gdy awarie losowe wymagają natychmiastowego zakupu niezbędnego sprzętu, a ty masz stabilne dochody i chcesz uniknąć naruszania twardej poduszki finansowej. Masz też pełną dyscyplinę finansową, a kwota wszystkich aktywnych rat BNPL nie przekracza 5% twojego miesięcznego dochodu netto.
Kategorycznie unikaj BNPL, gdy finansujesz zachcianki, ubrania, wyjścia do restauracji czy wakacje, na które nie masz środków na koncie. Unikaj zaciągania kredytu, gdy masz już aktywne, niespłacone długi na kartach kredytowych lub pożyczkach konsumpcyjnych, a do tego nie posiadasz stałego źródła dochodu gwarantującego terminowe spłacanie rat w kolejnych tygodniach.
Podsumowanie
BNPL to nowoczesne, niezwykle wydajne narzędzie finansowe, które przy odpowiedniej dyscyplinie stanowi doskonałą alternatywę dla wysoko oprocentowanych kart kredytowych i drogich pożyczek gotówkowych. Oferuje elastyczność i zerowe koszty tam, gdzie tradycyjna bankowość mnoży prowizje.
Należy jednak pamiętać, że brak odsetek nie oznacza braku długu. Zdolność do chłodnej kalkulacji własnych możliwości finansowych i nieuleganie iluzji „tanich małych rat” stanowią jedyną granicę między mądrym zarządzaniem płynnością a wpadnięciem w pętlę niekontrolowanego zadłużenia. Traktuj usługi BNPL jak gotówkę. Kupuj za ich pośrednictwem tylko to, za co byłbyś w stanie zapłacić od ręki.
Elżbieta Baumgartner
Elżbieta Baumgartner jest autorką wielu książek-poradników. Jej najnowsza książka to „Jak inwestować pieniądze bez stresu i ich nie stracić”, dostępna w wersji elektronicznej na witrynie Poradnika Sukces, www.PoradnikSukces.com, Ten adres pocztowy jest chroniony przed spamowaniem. Aby go zobaczyć, konieczne jest włączenie w przeglądarce obsługi JavaScript., 1-718-224-3492.