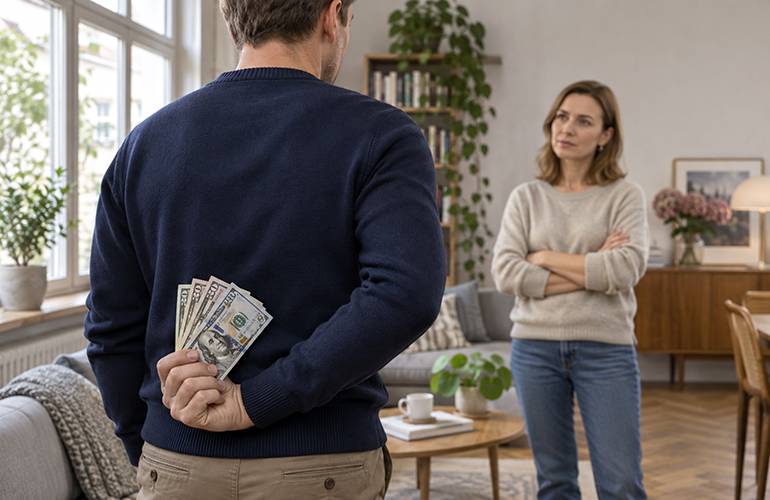
Blisko sześciu na dziesięciu uczestników amerykańskiego sondażu przyznało, że ukrywa przed innymi coś na temat swoich pieniędzy. Najczęściej chodzi o niską ocenę kredytową, duże zadłużenie na kartach i wydatki na hazard. Jednocześnie niemal połowa badanych twierdzi, że długi lub nawyki finansowe drugiej osoby mogą wpłynąć na decyzję o kontynuowaniu związku.
Niska ocena kredytowa na czele listy
W sondażu przeprowadzonym przez Talker Research na zlecenie TD Bank U.S. do ukrywania przynajmniej jednej sprawy związanej z pieniędzmi przyznało się 59 proc. badanych. Co piąty respondent (21 proc.) ukrywał niską ocenę kredytową, 16 proc. – duże zadłużenie na kartach kredytowych, a 14 proc. – to, że uprawia hazard. Kolejne 11 proc. miało osobne konto bankowe, o którym ich partner lub partnerka nie wiedzieli.
Ocena kredytowa (credit score) to trzycyfrowa liczba, która pomaga pożyczkodawcom ocenić, czy klient będzie spłacał zobowiązania. Niski wynik może oznaczać wyższe oprocentowanie albo utrudnić uzyskanie kredytu samochodowego, karty kredytowej czy wynajęcie mieszkania.
Wśród rzadziej wymienianych sekretów znalazły się niespłacone pożyczki studenckie (9 proc.), płacenie alimentów na dziecko lub byłego małżonka (6 proc.) i bankructwo (5 proc.). Tajemnice dotyczą też codziennych wydatków. Trzech na dziesięciu ankietowanych przyznało, że ukryło zakup lub decyzję finansową przed partnerem albo członkiem rodziny. Z kolei 23 proc. stwierdziło, że to ktoś bliski ukrył przed nimi taką informację.
Długi mogą zaważyć na związku
Dla 72 proc. ankietowanych stabilność finansowa osoby, z którą chcieliby stworzyć poważny związek, jest ważna. W tej grupie 41 proc. wszystkich badanych uznało za bardzo ważne, by partner był stabilny finansowo i w razie potrzeby mógł pomóc w utrzymaniu domu. Tylko 6 proc. zadeklarowało, że sytuacja finansowa drugiej osoby w ogóle nie wpływa na ich decyzję o kontynuowaniu relacji.
Długi lub sposób gospodarowania pieniędzmi miałyby znaczenie dla 46 proc. respondentów. Młodsi badani częściej brali te sprawy pod uwagę. Tak odpowiedziało 51 proc. milenialsów i 49 proc. osób z pokolenia Z. W pokoleniu X i wśród baby boomers odsetek wyniósł po 39 proc. Z badania nie wynika, czy obawa przed reakcją partnera skłania ankietowanych do ukrywania własnych długów.
Większość badanych uważa, że para powinna na pewnym etapie połączyć finanse, ale różnią się w ocenie, kiedy to zrobić. Dla 30 proc. odpowiednim momentem jest ślub, dla 13 proc. – wspólne zamieszkanie, a dla 12 proc. – wejście w poważny związek. Kolejne 13 proc. uważa, że partnerzy powinni przez cały czas prowadzić osobne finanse. Ponad połowa respondentów (54 proc.) rozważyłaby też podpisanie przed ślubem intercyzy, czyli umowy określającej zasady podziału majątku w razie rozpadu małżeństwa.
Bliscy pomagają w obie strony
Dwie trzecie ankietowanych (67 proc.) otrzymało kiedyś wsparcie finansowe od rodziny lub przyjaciół. Wśród osób, które skorzystały z takiej pomocy, 24 proc. dostało pieniądze na bieżące rachunki, 21 proc. na nagłe wydatki, a po 15 proc. na spłatę długów oraz na czynsz lub ratę kredytu hipotecznego.
Najczęściej z pomocy korzystali młodsi dorośli. W pokoleniu Z było to 77 proc. badanych, wśród milenialsów 71 proc., w pokoleniu X 60 proc., a wśród baby boomers 45 proc. Średnia kwota wsparcia otrzymanego od czasu usamodzielnienia się finansowego wyniosła 12 252 dolary. Za tą średnią kryją się duże różnice. Prawie co trzeci odbiorca pomocy (31 proc.) otrzymał łącznie mniej niż tysiąc dolarów, a 17 proc. – co najmniej 25 tys. dolarów.
Jeszcze więcej osób zadeklarowało, że sami pomogli finansowo komuś bliskiemu. Siedmiu na dziesięciu respondentów (71%) przyznało, że udzieliło pomocy finansowej członkowi rodziny lub komuś bliskiemu, najczęściej na pokrycie codziennych wydatków (28%), nagłych wypadków (24%) i kosztów mieszkaniowych (15%).